Как грамотно распределить доход по методу 50/30/20
Раздел: ФинансыКомментариев: 0Просмотров: 66
Как грамотно распределить доход по методу 50/30/20
Почему метод 50/30/20 актуален для управления доходами
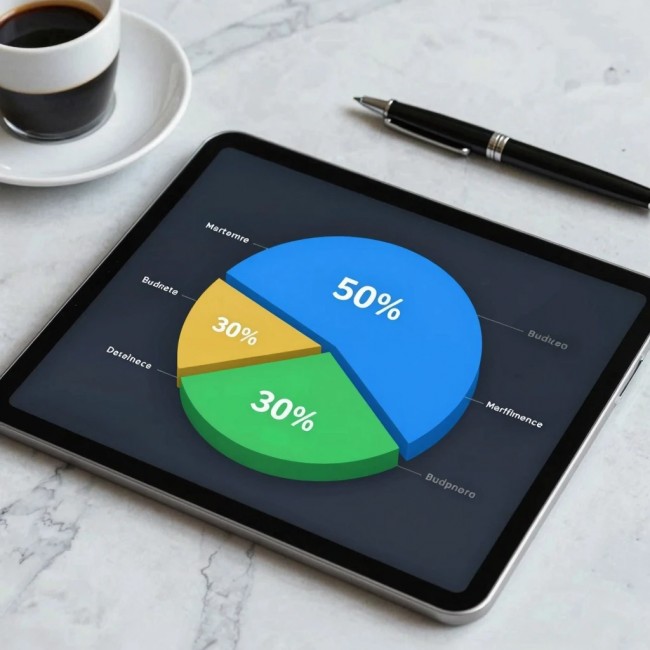
Большинство финансовых проблем возникает не из-за низких доходов, а из-за отсутствия системы управления деньгами. Многие люди получают достойную зарплату, однако к концу месяца сталкиваются с нехваткой средств, невозможностью создавать накопления и постоянным ощущением финансовой нестабильности. Причина обычно заключается не в размере заработка, а в хаотичном распределении денежных потоков. Метод 50/30/20 считается одной из самых популярных систем личного бюджета в мире именно потому, что помогает навести порядок в финансах без сложных расчетов и специальных экономических знаний. Его суть заключается в разделении чистого дохода на три основные категории: 50% направляется на обязательные расходы, 30% выделяется на личные желания и комфортную жизнь, а 20% используется для накоплений, инвестиций или погашения долгов. Такой подход позволяет одновременно жить сегодняшним днем и заботиться о будущем, не впадая в крайности тотальной экономии или бесконтрольного потребления.
Многие финансовые консультанты считают метод 50/30/20 оптимальной отправной точкой для большинства людей. Он достаточно прост для понимания, легко внедряется в повседневную жизнь и помогает формировать полезные финансовые привычки. Особенно важен этот подход в условиях экономической нестабильности, когда рост цен, инфляция и непредвиденные расходы могут серьезно влиять на семейный бюджет. Регулярное применение метода позволяет постепенно создавать финансовую подушку безопасности, снижать зависимость от кредитов и формировать капитал для крупных целей.
Откуда появился метод 50/30/20 и почему он стал популярным
Популярность метода значительно выросла после того, как его начали активно использовать специалисты по финансовому планированию и авторы книг о личных финансах. Главная причина его распространения заключается в простоте. Большинство людей не готовы ежедневно анализировать десятки категорий расходов и вести сложные таблицы. Им необходим понятный алгоритм, который можно использовать сразу после получения зарплаты.
Метод 50/30/20 решает эту задачу максимально эффективно. Вместо множества мелких категорий человек получает три крупных направления для распределения денег. Такой подход снижает вероятность ошибок и помогает быстро оценить текущее финансовое положение. Например, если обязательные расходы начинают занимать не 50%, а 70% дохода, это становится сигналом для пересмотра бюджета. Аналогично отсутствие накоплений показывает необходимость сокращения необязательных трат или поиска дополнительных источников дохода.
Практика показывает, что люди, использующие систему распределения доходов, гораздо чаще достигают финансовых целей. Они быстрее создают резервный фонд, реже сталкиваются с долговыми проблемами и легче переживают периоды экономических трудностей.
Что входит в категорию обязательных расходов
Половина дохода по классической схеме должна направляться на жизненно важные потребности. Именно сюда входят расходы, без которых невозможно поддерживать привычный уровень жизни. К обязательным платежам относятся аренда жилья или ипотека, коммунальные услуги, питание, транспорт, медицинские расходы, страхование и выплаты по кредитам. Эти траты являются приоритетными, поскольку напрямую связаны с базовыми потребностями человека и его семьи.
Представим молодого специалиста с доходом 100 000 рублей в месяц. Согласно правилу 50/30/20, на обязательные расходы ему рекомендуется выделять около 50 000 рублей. В эту сумму могут входить аренда квартиры стоимостью 25 000 рублей, коммунальные услуги на 5 000 рублей, питание на 15 000 рублей и транспортные расходы на 5 000 рублей. Если обязательные платежи начинают превышать установленный лимит, стоит задуматься об оптимизации расходов. Иногда достаточно пересмотреть тариф мобильной связи, отказаться от лишних подписок или выбрать более выгодные условия страхования.
Почему нельзя полностью отказаться от категории желаний
Одной из причин финансовых неудач становится чрезмерная экономия. Некоторые люди после знакомства с принципами финансового планирования пытаются направлять практически весь доход на накопления, лишая себя отдыха, развлечений и приятных покупок. Такой подход редко работает долго. Постоянные ограничения вызывают усталость и приводят к срывам, когда человек начинает компенсировать длительную экономию чрезмерными расходами.
Именно поэтому метод 50/30/20 предусматривает выделение 30% дохода на личные желания. Это могут быть путешествия, рестораны, хобби, занятия спортом, покупка одежды, техники или посещение культурных мероприятий. Эти расходы не являются жизненно необходимыми, однако они напрямую влияют на качество жизни и эмоциональное состояние человека. Например, при доходе 80 000 рублей около 24 000 рублей можно использовать на комфортные траты без чувства вины и опасений за финансовое будущее.
Подобный баланс помогает сохранять мотивацию и делает финансовое планирование устойчивым в долгосрочной перспективе. Человек продолжает получать удовольствие от жизни, одновременно создавая накопления и инвестируя часть дохода.
Почему именно 20% рекомендуется направлять на накопления
Последние двадцать процентов считаются наиболее важной частью всей системы. Именно эти деньги работают на финансовое будущее человека. Они могут использоваться для создания резервного фонда, инвестирования, покупки недвижимости, формирования пенсионного капитала или досрочного погашения долгов. Многие люди ошибочно считают, что накопления возможны только при высоких доходах. На практике даже относительно небольшие суммы способны дать серьезный результат благодаря регулярности.
Допустим, человек ежемесячно откладывает 15 000 рублей. За год сумма накоплений составит 180 000 рублей. Через пять лет без учета инвестиционного дохода капитал достигнет 900 000 рублей. Если же средства дополнительно инвестируются под среднюю доходность, итоговый результат окажется еще выше. Именно регулярность превращает небольшие ежемесячные вложения в серьезный капитал.
Финансовые эксперты часто подчеркивают, что накопления следует переводить сразу после получения дохода. Такой подход известен как принцип «заплати сначала себе». Когда деньги автоматически отправляются на инвестиционный или накопительный счет, вероятность их спонтанной траты существенно снижается.
Как работает метод при разных уровнях дохода
Одно из преимуществ системы заключается в ее универсальности. Она подходит как человеку с доходом 40 000 рублей, так и специалисту, зарабатывающему 300 000 рублей в месяц. Разница заключается лишь в абсолютных суммах.
Например, при доходе 60 000 рублей распределение может выглядеть следующим образом: 30 000 рублей на обязательные расходы, 18 000 рублей на личные потребности и 12 000 рублей на накопления. При доходе 200 000 рублей категории увеличиваются до 100 000, 60 000 и 40 000 рублей соответственно.
Важно понимать, что метод представляет собой ориентир, а не жесткое правило. Если у человека высокая ипотечная нагрузка или временные финансовые сложности, пропорции могут корректироваться. Однако сама идея сохранения баланса между текущими потребностями и будущими целями остается неизменной.
Пример молодой семьи
Молодая семья из двух человек получает совокупный доход 150 000 рублей в месяц. После анализа расходов супруги обнаружили, что почти весь заработок уходит на текущие потребности, а накопления практически отсутствуют. Они решили внедрить правило 50/30/20.
На обязательные расходы было выделено 75 000 рублей. В эту категорию вошли ипотека, продукты, транспорт и коммунальные услуги. Еще 45 000 рублей семья оставила на развлечения, поездки и личные покупки. Оставшиеся 30 000 рублей начали автоматически переводиться на накопительный счет.
Через год супруги сформировали резервный фонд в размере более 350 000 рублей с учетом процентов по накопительному счету. Это позволило чувствовать себя значительно увереннее и начать подготовку к покупке автомобиля без оформления кредита.
Как использовать метод при нестабильном доходе
Фрилансеры, предприниматели и специалисты с сезонным заработком часто считают, что правило 50/30/20 подходит только людям с фиксированной зарплатой. На практике это не так. При нестабильном доходе рекомендуется ориентироваться на средний заработок за последние шесть или двенадцать месяцев.
Предположим, дизайнер получает в разные месяцы от 70 000 до 150 000 рублей. После анализа выясняется, что средний доход составляет 100 000 рублей. Именно от этой суммы можно отталкиваться при планировании бюджета. В периоды высоких доходов часть средств дополнительно направляется в резервный фонд, который помогает компенсировать менее прибыльные месяцы.
Такой подход позволяет сохранять финансовую стабильность даже при значительных колебаниях заработка и снижает риск возникновения кассовых разрывов.
Какие ошибки чаще всего совершают люди
Одной из самых распространенных ошибок становится неправильное определение обязательных расходов. Многие включают в эту категорию рестораны, развлечения, дорогостоящие покупки и подписки, которые на самом деле относятся к личным желаниям. В результате обязательная часть бюджета искусственно увеличивается, а накопления сокращаются.
Еще одной проблемой является отсутствие учета расходов. Люди уверены, что контролируют бюджет, однако реальные цифры часто оказываются совсем другими. После анализа банковских выписок нередко выясняется, что значительная часть средств уходит на спонтанные покупки, которые практически не влияют на качество жизни.
Также распространена ошибка, когда накопления откладываются по остаточному принципу. Человек сначала тратит деньги, а затем пытается сохранить то, что осталось. Обычно результат оказывается минимальным. Намного эффективнее сначала направить средства на накопления, а затем распределять оставшуюся часть бюджета.
Почему автоматизация повышает эффективность метода
Современные банковские сервисы позволяют значительно упростить управление личными финансами. Автоматические переводы помогают формировать накопления без постоянного контроля со стороны человека. Например, можно настроить перечисление 20% дохода на инвестиционный счет сразу после поступления зарплаты. В этом случае деньги не будут участвовать в повседневных расходах и начнут работать на достижение долгосрочных целей.
Автоматизация также помогает контролировать структуру бюджета. Многие мобильные приложения самостоятельно распределяют расходы по категориям, показывают статистику и предупреждают о превышении установленных лимитов. Это особенно полезно для людей, которые только начинают осваивать финансовое планирование.
Как метод 50/30/20 помогает достичь финансовой независимости
Финансовая независимость редко достигается благодаря одной удачной сделке или внезапному росту доходов. В большинстве случаев она становится результатом многолетней дисциплины и грамотного управления деньгами. Метод 50/30/20 создает основу для такого подхода. Он позволяет одновременно удовлетворять текущие потребности, поддерживать комфортный уровень жизни и формировать капитал для будущего.
Даже если первоначальные накопления кажутся небольшими, регулярность постепенно приносит результат. Человек начинает замечать рост резервного фонда, снижение зависимости от кредитов и появление новых финансовых возможностей. Со временем накопления могут превратиться в инвестиционный портфель, который будет приносить дополнительный доход и обеспечивать большую финансовую свободу.
Самое важное преимущество метода заключается в его простоте. Для начала не требуются специальные знания, сложные расчеты или профессиональное образование в сфере финансов. Достаточно определить свой доход, разделить его на три основные категории и придерживаться выбранной системы. Со временем этот подход становится привычкой, которая помогает уверенно управлять личными финансами, избегать ненужных долгов и постепенно создавать прочный финансовый фундамент для будущих целей.
Cсылка на публикацию
Комментарии
Комментариев пока нет — будьте первым.